
Las dos caras del cooperativismo dominicano
Basado en el video de Alec Corday en YouTube con el titulo: ¿Por qué TRUJILLO le TEMÍA a las COOPERATIVAS?
Mucha gente en este país cree que una cooperativa es simplemente un banco pequeño con un nombre más bonito, o peor aún, una especie de fundación benéfica donde todo el mundo es bueno y nadie busca dinero. Ambas visiones están equivocadas. La realidad es bastante más interesante, mucho más política y nos toca de cerca el bolsillo. El problema es que manejamos una información incompleta. No sabemos bien de dónde salieron las cooperativas ni entendemos el espíritu que las mueve. Y cuando se ignora la raíz de una institución, pasan dos cosas peligrosas: o la dejamos desarmada frente a la falta de controles, o dejamos que el Estado la destruya poniéndole reglas que no tienen nada que ver con su naturaleza.
Para entender de qué estamos hablando no hace falta un diploma en finanzas. Basta con mirar la historia de nuestra gente. Mucho antes de que los bancos pusieran sucursales en los pueblos, en las zonas cafetaleras ya se jugaba el san. Eso de juntar diez o doce aportes para que uno se llevara el acumulado y comprara una mula o arreglara el techo no nació de la nada. Nos llegó con las mujeres africanas esclavizadas que, bajo la tradición yoruba del susu, ahorraban en secreto para comprar su libertad. La misma lógica movió a las sociedades funerarias de barrio: la certeza de que nos cuidamos entre nosotros porque nadie más lo va a hacer. Cuando el sistema financiero no te abre la puerta porque eres pobre o no tienes garantías, la gente no deja de ahorrar; simplemente deja de pedir permiso.
Ese impulso se convirtió en un modelo con reglas en 1844, en Rochdale, Inglaterra, cuando 28 tejedores cansados de que la tienda de la propia fábrica les vendiera harina mezclada con cal a precios de usura, abrieron su propio negocio. Fijaron dos reglas sencillas: un socio es un voto —sin importar cuánto dinero aporte— y las ganancias se reparten entre los clientes, no para un dueño ausente.
Esa idea cruzó el Atlántico y llegó aquí en 1946 en la sotana del Padre Pablo, el sacerdote canadiense Harvey Steele. A caballo por los campos, Steele no vino a montar una red de préstamos. Vino a enseñar algo que en la Quisqueya de Trujillo sonaba a desafío abierto: que los campesinos no necesitaban depender ni de las dádivas del gobierno ni de la voluntad del dictador para progresar. Al principio, el régimen creyó que era una obra de caridad inofensiva y les tiró un subsidio miserable. Pero a finales de los cincuenta, las cooperativas operaban procesadoras de arroz en Villa Rivas, gasolineras y gremios de choferes. Peor aún para la dictadura: campesinos que solo conocían el caudillismo aprendieron a reunirse, debatir y votar para elegir a sus líderes.
Tras las expediciones de Constanza, Maimón y Estero Hondo en 1959, los agentes del Servicio de Inteligencia Militar comenzaron a entrar a las reuniones para interrogar a los socios. La lógica del régimen quedó al descubierto cuando cuestionaron a sus colaboradores dominicanos con la misma desconfianza que terminaría cercando al propio sacerdote: «¿Ustedes quieren que la gente ahorre para hacerse rica? Y si se hacen ricos, ¿quién va a trabajar?». Trujillo necesitaba al pobre dependiente. Al Padre Steele lo expulsaron y en pocos meses aplastaron lo que había tomado trece años levantar.
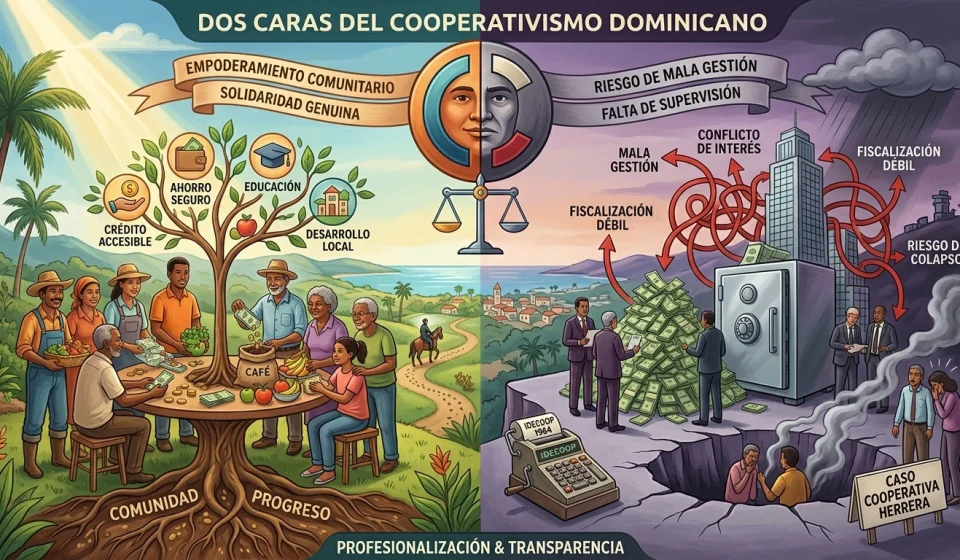
Muerto el dictador en 1961, el movimiento resurgió con fuerza. De ahí salieron pilares como La Altagracia en Santiago, COOPNAMA, Vega Real, COOPCIBAO o COOPMAIMÓN. Pasamos de aquellas pequeñas cajas de ahorro parroquiales a un sector que hoy agrupa más de 2,300 cooperativas, mueve más de 245,000 millones de pesos y representa cerca del 12% del Producto Interno Bruto. Para millones de familias en comunidades donde la banca formal jamás ha puesto un pie, la cooperativa ha sido la única herramienta real de crédito, educación y desarrollo.
Pero aquí hay que hablar claro. Cuando un sector maneja semejante montaña de dinero, la sola fe en la nobleza del concepto se queda corta. Detrás de las cooperativas también hay imperfección humana, luchas políticas y casos puntuales de mala administración. El caso de la Cooperativa Herrera en 2023, donde cientos de socios vieron esfumarse más de 2,500 millones de pesos de la noche a la mañana, es un golpe de realidad. Y ahí está el detalle que casi nadie menciona: a diferencia de un banco comercial, si una cooperativa colapsa no existe un seguro de depósito estatal que le devuelva su dinero al ahorrante. El socio se queda en el aire.
Ahora mismo hay un debate sobre cómo regular el sector. Por un lado están los que quieren que la Superintendencia de Bancos las controle con la misma vara que a la banca privada. Eso sería un error grave. Un banco busca rentabilidad para un grupo de accionistas; una cooperativa es una entidad sin fines de lucro donde el poder se reparte por igual y los beneficios vuelven a la comunidad. Si las tratas como bancos, las asfixias y destruyes su esencia. Por otro lado, pretender que el IDECOOP, con un marco legal de 1964, pueda fiscalizar con eficacia a verdaderos monstruos financieros que manejan decenas de miles de millones de pesos es una ingenua desproporción. La solución no es atacar al cooperativismo, sino protegerlo con rigor. La propuesta más sensata es la creación de una Superintendencia de Cooperativas especializada: un órgano regulador moderno, con capacidad técnica real, que supervise la transparencia y proteja los ahorros de la gente sin ahogar la autonomía de la economía social.
El Padre Steele murió en Toronto a finales de los noventa. Las cooperativas se quedaron y demostraron que la pobreza en nuestro país no es falta de voluntad, sino falta de acceso al capital y de verdaderas oportunidades. Entender su historia con todas sus luces y sus retos es la única forma de garantizar que este gran motor siga abriendo caminos de desarrollo para toda la sociedad dominicana.